

ЦБ вскрыл схему: банки маскируют потребительские кредиты под рассрочку — BanksToday
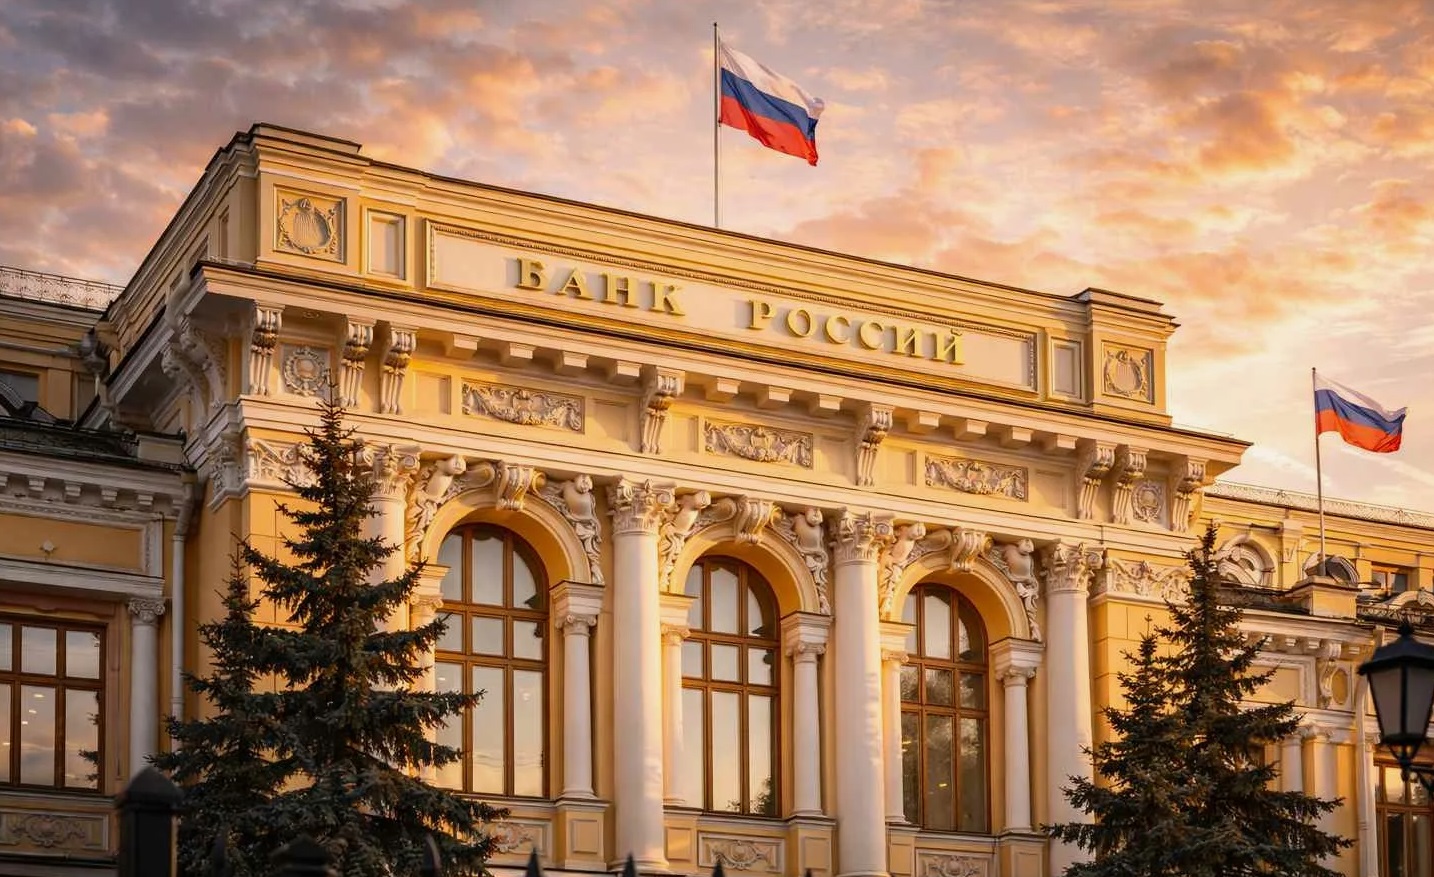
Представитель Банка России Сергей Колганов в кулуарах Международного банковского форума озвучил тревожную тенденцию: некоторые игроки финансового рынка предлагают клиентам продукт под вывеской рассрочки, хотя внутри него скрывается стандартный потребительский кредит. По словам Колганова, Центробанк держит в поле зрения…
По отзывам пользователей
Рейтинг проверенных
Перейти
Представитель Банка России Сергей Колганов в кулуарах Международного банковского форума озвучил тревожную тенденцию: некоторые игроки финансового рынка предлагают клиентам продукт под вывеской рассрочки, хотя внутри него скрывается стандартный потребительский кредит.
По словам Колганова, Центробанк держит в поле зрения все поднадзорные структуры — банки, микрофинансовые организации и операторов сервисов рассрочки. Регулятор отслеживает продукты еще на этапе их выхода на рынок и стремится обсуждать новинки с участниками до официального запуска.
«Мы, когда видим, где тот же банк или микрофинансовая организация — а в их группах иногда есть и операторы сервиса — предлагают продукт рассрочки, мы смотрим, насколько действительно это рассрочка. Мы видим, что отдельные участники рынка, в том числе банки, предлагают продукт как рассрочку, а по сути внутри это не рассрочка, а обычный потребительский кредит», — заявил Колганов.
№1 по отзывам
Лучший трейдер по отзывам посетителей BanksToday
Более 90% отзывов — положительные
Стратегии и рынки на выбор
4.9


Читать 327 отзывов
Содержание
Предписания вместо предупреждений
Когда регулятор фиксирует такую подмену, разговор с нарушителем становится предметным. Центробанк применяет меры к поднадзорным организациям — в частности, выдает предписания. Это не рекомендация, а требование, игнорировать которое не получится.
Маркетплейсы в зоне риска
Колганов отдельно остановился на агрегаторах. По его наблюдениям, маркетплейсы тоже грешат подобными практиками. Пользователь заходит на площадку, видит множество услуг и вариантов оплаты: кредит, рассрочка и другие. Кликает по ссылке — и попадает либо на сайт банка, либо на отдельный ресурс, где снова предлагают рассрочку.
«На маркетплейсе открываете, там множество услуг, как вы можете оплатить — кредит, рассрочка и так далее. И дальше вы переходите по ссылке, можете как на сам сайт банка, так и на сайт, допустим, отдельный какой-то, там тоже может быть рассрочка», — пояснил представитель ЦБ.
Однако за красивой оберткой скрывается все тот же потребительский кредит. Разница принципиальна: рассрочка не предполагает начисления процентов и часто не отражается в кредитной истории, тогда как классический заем несет процентную нагрузку и влияет на кредитный рейтинг.
Законодательный заслон
Ситуация не осталась без внимания законодателей. В июле 2025 года президент России Владимир Путин подписал закон, регулирующий деятельность по предоставлению рассрочки. Документ вступил в силу в апреле текущего года и внес существенные коррективы в правила игры.
Одно из ключевых ограничений касается срока: максимальная рассрочка теперь не может превышать шести месяцев. Кроме того, установлен лимит на сумму покупок в сервисах рассрочки без передачи данных в бюро кредитных историй — 50 тысяч рублей. Все, что выше, требует раскрытия информации перед кредитной историей.
Что это меняет для клиента
Новые правила призваны защитить потребителя от замаскированных кредитов. Если банк или маркетплейс пытается выдать заем за рассрочку, это становится нарушением с понятными последствиями. Клиент, в свою очередь, получает более прозрачные условия: он видит реальную стоимость продукта и понимает, какие обязательства берет на себя.
Центробанк продолжает работать с банками и маркетплейсами, чтобы оперативно устранять выявленные схемы. Регулятор не просто фиксирует нарушения, а добивается их исчезновения — через предписания, диалог и совместную работу с рынком.
 Русский
 አማርኛ
 العربية
 Հայերեն
 Azərbaycan dili
 Беларуская мова
 Български
 简体中文
 繁體中文
 English
 Eesti
 Suomi
 Français
 ქართული
 Deutsch
 Ελληνικά
 עִבְרִית
 Magyar
 Gaelige
 Italiano
 日本語
 Қазақ тілі
 한국어
 Кыргызча
 Latviešu valoda
 Lietuvių kalba
 Монгол
 Polski
 Português
 Română
 Српски језик
 Slovenčina
 Español
 Тоҷикӣ
 Türkçe
 Українська
 O‘zbekcha
 יידיש